
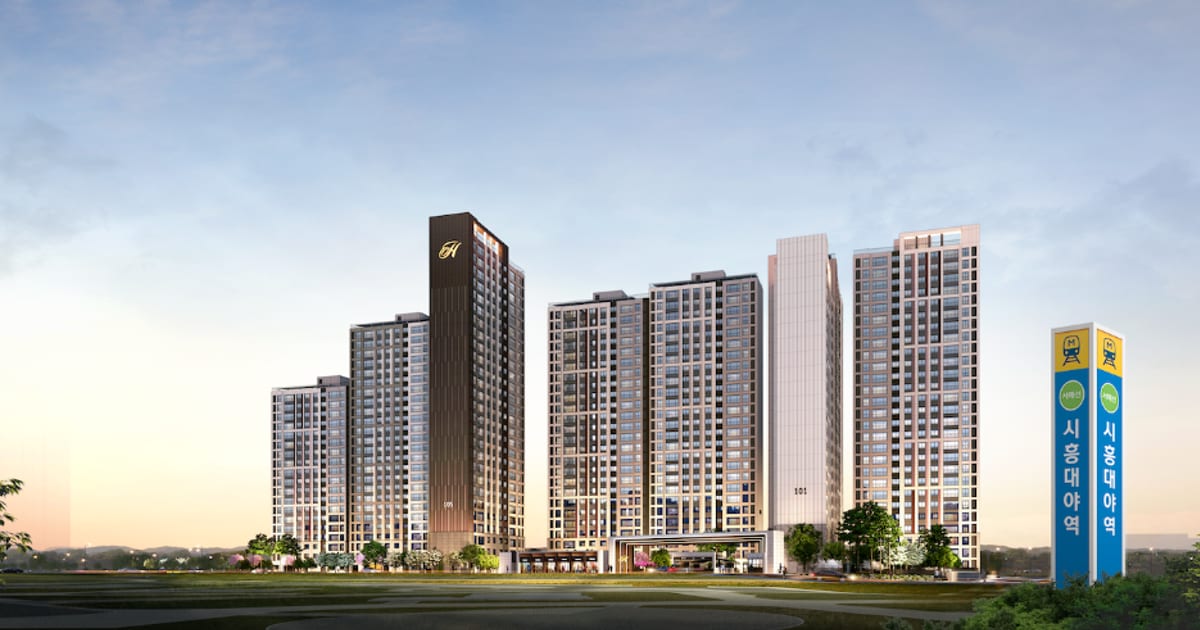
2026년 10월 기준, 분양 아파트 입주 때 잔금대출이 생각보다 적게 나오는 경우를 가장 많이 묻는 질문 8가지로 정리했습니다. 질문마다 첫 문장에 답을 먼저 적고, 근거는 그 아래에 붙였습니다. 계산 예시는 힐스테이트 시흥더클래스 84㎡A 5~9층(할인 후 분양가 8억 2,190만원)입니다.
Q1. 잔금대출이 중도금 대출보다 적게 나올 수 있나요?
네, 나올 수 있습니다. 잔금대출은 입주 때 새로 심사하는 주택담보대출이라 중도금 대출과 규칙이 다릅니다.
- 중도금 대출은 분양가를 기준으로 나오지만, 잔금대출은 은행이 분양가나 감정가(은행이 정한 감정평가 금액)를 기준으로 한도를 정합니다.
- 잔금대출에는 DSR(소득 대비 원리금 상환 비율 규제)도 적용됩니다. 소득이 부족하면 담보가치와 상관없이 한도가 줄어듭니다.
Q2. 중도금 대출은 6억 한도와 DSR에 안 걸리나요?
네, 중도금 대출은 둘 다 적용되지 않습니다. 입주 때 잔금대출로 바뀌는 순간부터 적용됩니다.
| 항목 | 중도금 대출 | 잔금대출 |
|---|---|---|
| 수도권 6억 한도 | 제외 | 적용 |
| DSR | 제외 | 적용 (스트레스 금리 3.0%) |
| 전입 의무 | 해당 없음 | 6개월 이내 |
| 담보가치 기준 | 분양가 | 은행 자율 |
Q3. 잔금대출 한도는 분양가 기준인가요, 감정가 기준인가요?
은행마다 다릅니다. 정부가 하나로 정해 두지 않았습니다.
- 2026년 8월 국회에서 금융위원장은 잔금대출을 분양가와 감정가 중 무엇으로 산정할지는 은행이 자율적으로 판단할 사안이라고 답했습니다.
- 최근 서울의 한 입주 단지에서는 은행들이 분양가 기준과 감정가 기준 중 낮은 금액으로 한도를 잡은 사례가 보도됐습니다.
- 은행이 낮은 쪽을 기준으로 삼는다면, 감정가가 분양가보다 낮게 나올 때 한도는 감정가로 계산됩니다.
Q4. 감정가가 얼마나 낮으면 중도금 대출도 다 못 갚나요?
중도금 대출이 분양가의 60%라면, 감정가가 분양가보다 약 14.3% 이상 낮을 때 잔금대출(LTV 70%)로 중도금 대출을 다 갚지 못합니다.
- 계산: 분양가의 60% ÷ 70% = 분양가의 약 85.7%. 감정가가 이보다 낮으면 잔금대출이 중도금 대출보다 적어집니다.
- 84㎡A 5~9층 기준으로는 감정가가 약 7억 449만원보다 낮으면 이 상황이 됩니다.
| 항목 (84㎡A 5~9층) | 금액 |
|---|---|
| 할인 후 분양가 | 8억 2,190만원 |
| 중도금 대출 (60%) | 4억 9,314만원 |
| 중도금 대출을 다 갚을 수 있는 최소 감정가 | 약 7억 449만원 |

Q5. 감정가가 5%, 10% 낮으면 현금은 얼마나 더 필요한가요?
84㎡A 5~9층 기준으로 감정가가 분양가보다 5% 낮으면 약 2,877만원, 10% 낮으면 약 5,753만원의 현금이 더 필요합니다.
- 입주일에는 중도금 대출 상환 4억 9,314만원과 잔금 35% 2억 8,766만 5천원을 합친 7억 8,080만 5천원이 필요합니다.
- 이 금액에서 잔금대출을 뺀 나머지를 자기자금으로 채워야 합니다.
| 감정가 (가정) | 잔금대출 (70%) | 입주일 자기자금 | 분양가 기준 대비 추가 |
|---|---|---|---|
| 분양가와 같음 (8억 2,190만원) | 5억 7,533만원 | 약 2억 548만원 | — |
| 5% 낮음 (7억 8,080만 5천원) | 약 5억 4,656만원 | 약 2억 3,424만원 | 약 2,877만원 |
| 10% 낮음 (7억 3,971만원) | 약 5억 1,780만원 | 약 2억 6,301만원 | 약 5,753만원 |
내 소득과 대출로 계산해 보고 싶다면 분양체크AI에서 확인할 수 있습니다.
Q6. 잔금대출이 모자라면 어떻게 해야 하나요?
입주 전에 은행별 기준을 비교하고, 감정가가 낮게 나오는 경우까지 넣어 자기자금 계획을 세워 두는 것이 가장 확실합니다.
- 한도 기준이 은행 자율이므로, 잔금대출을 취급하는 여러 은행의 기준(분양가·감정가)을 비교합니다.
- 내 소득으로 DSR 한도를 먼저 계산해, 담보가치와 소득 중 어느 쪽이 한도를 정하는지 확인합니다.
- Q5 표처럼 감정가가 5~10% 낮은 경우의 추가 현금을 미리 준비 계획에 넣습니다.
Q7. 집이 있어도 잔금대출을 받을 수 있나요?
수도권에서 청약에 당첨된 1주택자는 기존 집을 팔지 않으면 잔금대출을 받을 수 없습니다.
- 2025년 6월 28일 이후 입주자모집공고를 낸 단지부터 적용됩니다.
- 처분 조건으로 대출을 받으면 6개월 이내에 기존 주택을 처분하겠다고 약정해야 합니다.
- 선착순으로 계약한 경우에도 같은 조건이 적용되는지는 분양사와 은행에 따로 확인해야 합니다.
Q8. 입주 때 대출 규제가 지금과 달라질 수 있나요?
네, 달라질 수 있습니다. 이 단지의 입주는 2029년 3월 예정이라 그 사이 규제가 바뀔 수 있습니다.
- 실제로 2026년 8월 13일 대책에서는 중도금·잔금대출 같은 집단대출을 은행별 대출 총량과 따로 관리하기로 했습니다. 다만 LTV·DSR 규제는 그대로 유지됐습니다.
- 입주 6개월 전쯤 6억 한도, 스트레스 금리, 규제지역 여부를 다시 확인하는 것이 안전합니다.
입주 전 체크리스트
- 잔금대출을 취급하는 은행의 한도 기준(분양가·감정가)을 확인했다
- 내 소득 기준 DSR 한도를 계산했다
- 감정가가 5~10% 낮게 나오는 경우의 추가 현금을 계획에 넣었다
- 발코니 확장비 잔금과 취득세를 따로 준비했다
- 집이 있다면 기존 주택 처분 일정을 입주 일정에 맞췄다
- 입주 후 6개월 이내 전입 일정을 잡았다
중도금 대출 이자는 입주 때 한꺼번에 내나요?
단지 조건에 따라 다릅니다. 무이자인지 이자후불제(입주 때 이자를 한꺼번에 내는 방식)인지는 단지마다 다르며, 이 단지는 공개된 분양 안내 자료에서 확인되지 않으므로 계약 전에 분양사에 확인해야 합니다.
비규제지역인데도 6개월 전입 의무가 있나요?
네, 있습니다. 수도권에서 주택담보대출로 집을 사면 규제지역 여부와 상관없이 6개월 이내에 전입해야 합니다.
참고 출처
- 금융위원회 「가계부채 관리 강화 방안」 (2025.6.27)
- 금융위원회 「부동산 시장 안정을 위한 금융 종합대책」 관련 보도 (2026.8.13)
- 연합뉴스·뉴시스 금융위원장 국회 정무위원회 답변 보도 (2026.8.24)
- 헤럴드경제 잔금대출 산정 기준 보도 (2026.8)
- 현대엔지니어링 외 「힐스테이트 시흥더클래스 분양 안내」 (2026.7)